⏱ زمان مطالعه: 9 دقیقه
مقایسه جامع و کاربردی روشهای FIFO و LIFO در انبارداری و حسابداری کالا
فهرست مطالب مقاله
- ۱. تعریف دقیق روشهای FIFO (فایفو) و LIFO (لایفو)
- ۲. تفاوتهای فیزیکی و چیدمان در انبارداری عملگرایانه
- ۳. تاثیر فایفو و لایفو بر سود، مالیات و حسابداری در شرایط تورمی
- ۴. جدول مقایسه کلیدی FIFO و LIFO در یک نگاه
- ۵. چه زمانی از FIFO و چه زمانی از LIFO استفاده کنیم؟
- ۶. زیرساختها و تجهیزات انبارداری متناسب با هر روش
- ۷. عیبیابی سریع و رفع چالشهای رایج اجرای فایفو و لایفو
خلاصه سریع و کلیدی مقاله:
انتخاب بین روش FIFO (خروج به ترتیب ورود) و LIFO (خروج به ترتیب عکس ورود) مستقیماً بر میزان مالیات، سود ناخالص، تاریخ انقضای کالاهائی که در انبار نگه داشته میشوند و نحوه طراحی چیدمان قفسهها تاثیر میگذارد. فایفو کیفیت کالاهای فاسدپذیر را حفظ میکند و مطابق با استاندارد حسابداری ایران است، در حالی که لایفو در برخی صنایع خاص سنگین کاربرد فیزیکی دارد اما از نظر استانداردهای بینالمللی IFRS و سازمان امور مالیاتی منسوخ گردیده است.
انتخاب استراتژی گردش کالا در انبار فقط یک تصمیم سادۀ لجستیکی نیست؛ بلکه هسته مرکزی انبارداری و سودآوری سازمان شما را شکل میدهد. اگر روش خروج و ارزیابی موجودی بهدرستی انتخاب نشود، یا با فاسد شدن کالاهای قدیمی مواجه میشوید یا گزارشهای مالیاتی شما دچار مخدوشیت و جریمه سنگین خواهند شد.
۱. تعریف دقیق روشهای FIFO (فایفو) و LIFO (لایفو)
پاسخ سریع: روش FIFO (First-In, First-Out) یعنی اولین کالایی که وارد انبار میشود، اولین کالایی است که خارج میگردد. در مقابل، روش LIFO (Last-In, First-Out) یعنی آخرین کالای خریداری شده یا تولید شده، زودتر از سایرین به خریدار یا خط تولید تحویل داده میشود.
در روش FIFO (نخستین صادره از نخستین وارده)، هدف اصلی گردش منظم محمولهها بر اساس تقدم زمان ورود است. این کار باعث میشود کالاها بیش از حد در انبار نمانند و خطر کهنگی، افت کیفیت یا انقضای تاریخ مصرف به حداقل ممکن برسد.
اما در روش LIFO (نخستین صادره از آخرین وارده)، تازهترین اقلام خریده شده قبل از بقیه بارگیری میشوند. وقتی بار جدید وارد شد، دقیقاً همان بار اول از انبار خارج میشد و کالاهای قدیمیتر در انتهای سالن باقی میماندند. این روش بیشتر در نگهداری اقلام حجیم و فاقد تاریخ انقضا مانند زغالسنگ، ماسه یا آجر مصداق دارد.
۲. تفاوتهای فیزیکی و چیدمان در انباردارای عملگرایانه
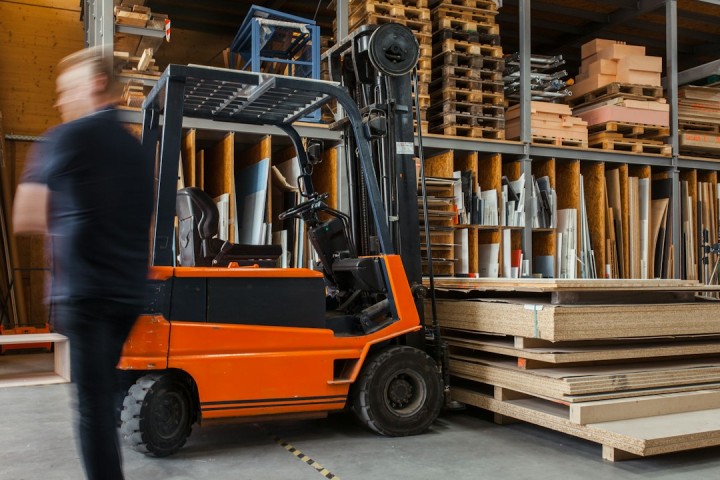
پاسخ سریع: فایفو نیازمند دسترسی دوطرفه (راهروهای ورودی و خروجی مجزا) یا سیستمهای مکانیزه است تا بارهای قدیمی بلوکه نشوند. اما لایفو با دسترسی یکطرفه و انباشت کالا روی هم (مانند قفسههای خودراهرو) بهراحتی قابل اجراست و فضای راهرو کمتری نیاز دارد.
از دیدگاه عملیات فیزیکی، نحوه چیدمان و انتخاب تجهیزات کاملاً وابسته به الگوی گردش شماست. وقتی میخواهید سیستم فایفو را در سالن پیاده کنید، نمیتوانید کالاها را روی هم طوری بچینید که دسترسی به اولین پالت مسدود شود.
تجهیزات و قفسهبندی متناسب با هر روش
برای داشتن یک انبار منظم مبتنی بر فایفو، پیادهسازی سیستمهای قفسه بندی راک صنعتی با دسترسی مستقیم یا قفسههای جریانیافته (Gravity Flow Racks) عالیترین گزینه است. در این قفسهها، بار از یک سمت وارد و از سمت دیگر برداشته میشود. همچنین نصب سیستم نوار نقاله انبار سرعت انتقال جعبههای قدیمیتر را به بخش بستهبندی چندبرابر میسازد.
در مقابل، برای لایفو معمولاً از قفسهبندیهای درایوین (Drive-in) یا Push-Back استفاده میشود. در این حالت جابهجایی پالتها با یک استاکر برقی استاندارد آسانتر میشود زیرا لیفتراک فقط از یک طرف وارد دهانه قفسه شده و آخرین پالت قرار دادهشده را اول برمیدارد. البته در فصول سرد سال گاهی اپراتورها به دلیل سرمای انبار ترجیح میدهند دم دستترین پالت را بردارند که اگر نظارت نشود سیستم فایفو کلا به لایفو تبدیل میشود!
۳. تاثیر فایفو و لایفو بر سود، مالیات و حسابداری در شرایط تورمی
پاسخ سریع: در تورم، FIFO به دلیل محاسبه بهای تمام شده بر اساس خریدهای قدیمی و ارزانتر، سود ناخالص را بالاتر نشان میدهد و مالیات بیشتری ایجاد میکند. LIFO با ثبت قیمتهای گران جدید در بهای تمام شده، سود دفتری و مالیات را کاهش میدهد؛ هرچند طبق قوانین مالیاتی ایران ممنوع است.
بررسی اثرات مالی این دو الگوی ارزیابی موجودی بسیار حائز اهمیت است. در کشورهایی با اقتصاد تورمی مثل ایران، قیمت خرید کالاها در طول زمان مدام افزایش مییابد. نحوه ثبت این قیمتها در سیستمهای حسابداری مستقیماً صورت سود و زیان را تغییر میدهد.
وقتی شما از FIFO استفاده میکنید، بهای تمام شده کالای فروش رفته (COGS) بر اساس فاکتورهای قدیمیتر که قیمت کمتری داشتند حساب میشود. در نتیجه، فاصله بین قیمت فروش روز و بهای تمام شده زیاد شده و سود ناخالص شرکت بالا میرود. سود بالاتر یعنی مالیات بر درآمد بیشتر!
حالا اگر حتی به صورت دستی یا در فایلهای شخصی از فرم ورود و خروج کالا در اکسل برای محاسبه لایفو استفاده کنید، میبینید که سود کمتر نشان داده میشود. اما توجه داشته باشید که طبق استانداردهای حسابداری شماره ۸ ایران و همچنین استانداردهای بینالمللی گزارشگری مالی (IFRS)، استفاده از روش LIFO مجاز نیست. بنابراین در زمان اجرای انبارگردانی پایان سال باید ارزیابی موجودی بر پایه فایفو یا میانگین موزون صورت پذیرد.
۴. جدول مقایسه کلیدی FIFO و LIFO در یک نگاه
جدول زیر مهمترین وجوه تمایز این دو روش را در ابعاد لجستیکی، مالی و مدیریتی خلاصه کرده است:
| معیار مقایسه | روش فایفو (FIFO) | روش لایفو (LIFO) |
|---|---|---|
| ترتیب خروج کالا | قدیمیترین محموله واردشده اول خارج میشود | جدیدترین محموله واردشده اول خارج میشود |
| خطر فساد و تاریخ انقضا | بسیار پایین (ایدهآل برای فاسدپذیرها) | بسیار بالا (کالای قدیمی زیر بار میماند) |
| تطبیق با استانداردهای مالیاتی | کاملاً پذیرفتهشده در ایران و IFRS | ردشده توسط سازمان امور مالیاتی و IFRS |
| ارزش موجودی پایان دوره در ترازنامه | نزدیک به قیمتهای واقعی روز بازار | قدیمی و کمتر از قیمت واقعی روز |
| سود دفتری در شرایط تورم | بالاتر (بهای تمامشده کمتر محسوب میشود) | پایینتر (بهای تمامشده بیشتر محسوب میشود) |
| نیاز به فضای راهرو و چیدمان | نیازمند دسترسی دوطرفه و راهروی بیشتر | صرفهجویی در فضا با چیدمان عمیق و یکطرفه |
۵. چه زمانی از FIFO و چه زمانی از LIFO استفاده کنیم؟
برای تعیین استراتژی خروج کالا، ماهیت فیزیکی محصول حرف اول را میزند. نمیتوان یک الگوی یکسان برای همه اصناف تجویز کرد.
موارد کاربرد الزامی فایفو (FIFO)
- مواد غذایی و دارویی: هرگونه محصول دارای تاریخ انقضا باید حتماً بر اساس FIFO یا FEFO (First-Expired, First-Out) مدیریت شود.
- صنایع مد و پوشاک: لباسها با تغییر فصل و تغییر ترندها افت ارزش شدید پیدا میکنند؛ پس قدیمیها باید زودتر فروش بروند.
- کالاهای الکترونیکی: قطعات کامپیوتر و موبایل به سرعت با آمدن نسل جدید افت قیمت میدهند.
- صنایع خودرو و قطعات: در حوزه انبارداری قطعات خودرو معمولاً تنوع کالا بسیار بالاست و عدم گردش صحیح باعث زنگزدگی یا دفرمه شدن قطعات لاستیکی در انبار میشود.
- مراکز فولفیلمنت: شرکتهای ارائهدهنده خدمات فولفیلمنت نیازمند سیستم دقیق فایفو هستند تا سفارشیسازی و ارسال کالاهای فروشگاههای اینترنتی دچار خرابی یا انقضا نشود.
موارد استثنایی کاربرد فیزیکی لایفو (LIFO)
از نظر حسابداری لایفو رد شده است، اما از نظر فیزیکی در برخی انبارها چارهای جز LIFO نیست:
- انبار مصالح ساختمانی فله: شن، ماسه، آجر و سیمان که روی هم تخلیه میشوند و برداشتن از زیر توده غیرممکن است.
- محصولات متراکم و یکنواخت: مانند کویلهای سنگین فولادی یا شمشهای ذوبآهن که لایهبندی شده و جابهجایی طبقات زیرین خطرساز است.
۶. زیرساختها و تجهیزات انبارداری متناسب با هر روش
اگر قصد دارید سالن انبار خود را استانداردسازی کنید، باید از همان ابتدا مشخصات سازه و ابزارها را با روش انتخابی هماهنگ سازید. رعایت دقیق ضوابط ساخت انبار صنعتی مسیر حرکت لیفتراکها را مشخص کرده و میزان پرت فضا را کم میکند.
- جانمایی رمپها و درگاهها: استفاده از رمپ بارگیری انبار در دو طرف سالن، جریان فایفو را کاملاً خطی و بیدردسر میسازد (ورود از شمال، خروج از جنوب).
- تجهیزات جابهجایی: بهکارگیری مناسبترین تجهیزات تخلیه و بارگیری انبار میزان آسیب به پالتهای قدیمی را در انبارداری FIFO کاهش میدهد.
- قفسهبندی قطعات کوچک: برای قطعات سبک و ریز، استفاده از قفسه بندی پیچ و مهره ای با طبقهبندی شفاف کمک میکند اپراتور کالاها را بر اساس تاریخ ورود قفسهچینی کند.
همچنین برای کنترل دقیقتر مکانیزه، استفاده از یک نرم افزار انبارداری تحت وب به مدیریت خطاهای انسانی پایان میدهد؛ زیرا نرمافزار به اپراتور آدرس دقیق پالتی که باید برداشته شود را روی تبلت نمایش میدهد و اجازه خروج اشتباه بار جدیدتر را نمیدهد.
۷. عیبیابی سریع و رفع چالشهای رایج اجرای فایفو و لایفو
در ادامه ۳ مشکل متداول که انبارداران در عملیات روزمره با آن روبرو میشوند به همراه راهکار عملی آورده شده است:
مشکل اول: با وجود ادعای اجرای FIFO، باز هم برخی کالاها در انبار منقضی میشوند.
علت: عدم وجود بارکد جانمایی (Location) و چیدمان عمودی بدون دسترسی مجزا. اپراتور به دلیل راحتی، همواره پالتهای جلویی را برمیدارد.
راهکار عملی: الگوی قفسهبندی را به Push-Back یا Drive-Thru تغییر دهید و جانمایی موجودی را در سیستم مکانیزه الزامآور کنید تا تا زمانی که پالت قدیمی اسکن نشود، مجوز خروج صادر نگردد.
مشکل دوم: رد شدن دفاتر مالیاتی به دلیل مغایرت روش ارزیابی.
علت: انباردار به صورت فیزیکی از LIFO استفاده کرده اما حسابدار بر اساس FIFO اسناد را ثبت نموده است.
راهکار عملی: روش ارزیابی حسابداری منطبق بر واقعیت فیزیکی انبار یا روش میانگین موزون تنظیم شود. اگر جریان فیزیکی شما LIFO است، در حسابداری حتماً باید روش میانگین (Weighted Average) جایگزین شود تا ممیز مالیاتی دفاتر شما را رد نکند.
مشکل سوم: ترافیک و گلوگاه در راهروهای انبار هنگام برداشت کالا.
علت: تقاطع مسیر ورود کالای جدید با مسیر خروج کالای قدیمی در سیستم فایفو.
راهکار عملی: تفکیک فیزیکی زون تخلیه (Inbound) از زون بارگیری (Outbound) و یکطرفه کردن مسیر حرکت لیفتراکها در راهروهای قفسهبندی.
نیازمند مشاوره تخصصی در طراحی و تجهیز انبار هستید؟
انتخاب بهترین سیستم قفسهبندی و روش گردش کالا متناسب با ابعاد انبار و نوع محصولات شما، تخصص ماست. برای دریافت مشاوره رایگان با کارشناسان ما تماس بگیرید.
تماس با کارشناس انبارداری: 09202232789
سوالات متداول
تفاوت اصلی فایفو (FIFO) و لایفو (LIFO) چیست؟
در روش فایفو نخستین کالای واردشده اول خارج میشود، اما در لایفو آخرین کالای خریداریشده زودتر به فروش میرسد یا وارد خط تولید میگردد.
چرا روش LIFO در قوانین مالیاتی ایران و IFRS ممنوع است؟
زیرا لایفو در شرایط تورمی سود دفتری را بهطور مصنوعی کاهش میدهد و ارزش موجودی پایان دوره را کمتر از واقعیت بازار در ترازنامه ثبت میکند.
برای کالاهای فاسدپذیر کدام روش انبارداری مناسب است؟
روش فایفو (FIFO) بهترین گزینه برای کالاهای فاسدپذیر و دارای تاریخ انقضا است تا از کهنگی و فاسد شدن محصولات جلوگیری شود.
تجهیزات و قفسهبندی مناسب برای سیستم فایفو چیست؟
قفسهبندیهای راک با دسترسی دوطرفه، قفسههای جریانیافته (Gravity Flow Racks) و استفاده از نوار نقاله بهترین تجهیزات برای اجرای فایفو هستند.
کدام روش انبارداری سود دفتری بیشتری را در شرایط تورم نشان میدهد؟
روش فایفو (FIFO) به دلیل محاسبه بهای تمامشده بر اساس خریدهای قدیمی و ارزانتر، سود دفتری و در نتیجه مالیات بیشتری ایجاد میکند.